2027년 4월부터 금융권의 코리보 기반 신규대출이 원칙적으로 중단될 예정입니다. 대신 한국의 무위험지표금리인 KOFR를 활용한 대출상품이 확대됩니다. 코리보·KOFR·코픽스의 차이와 대출 이용자가 확인해야 할 금리 변경 사항을 금융위원회 공식자료로 정리합니다.
코리보와 KOFR는 무엇인가
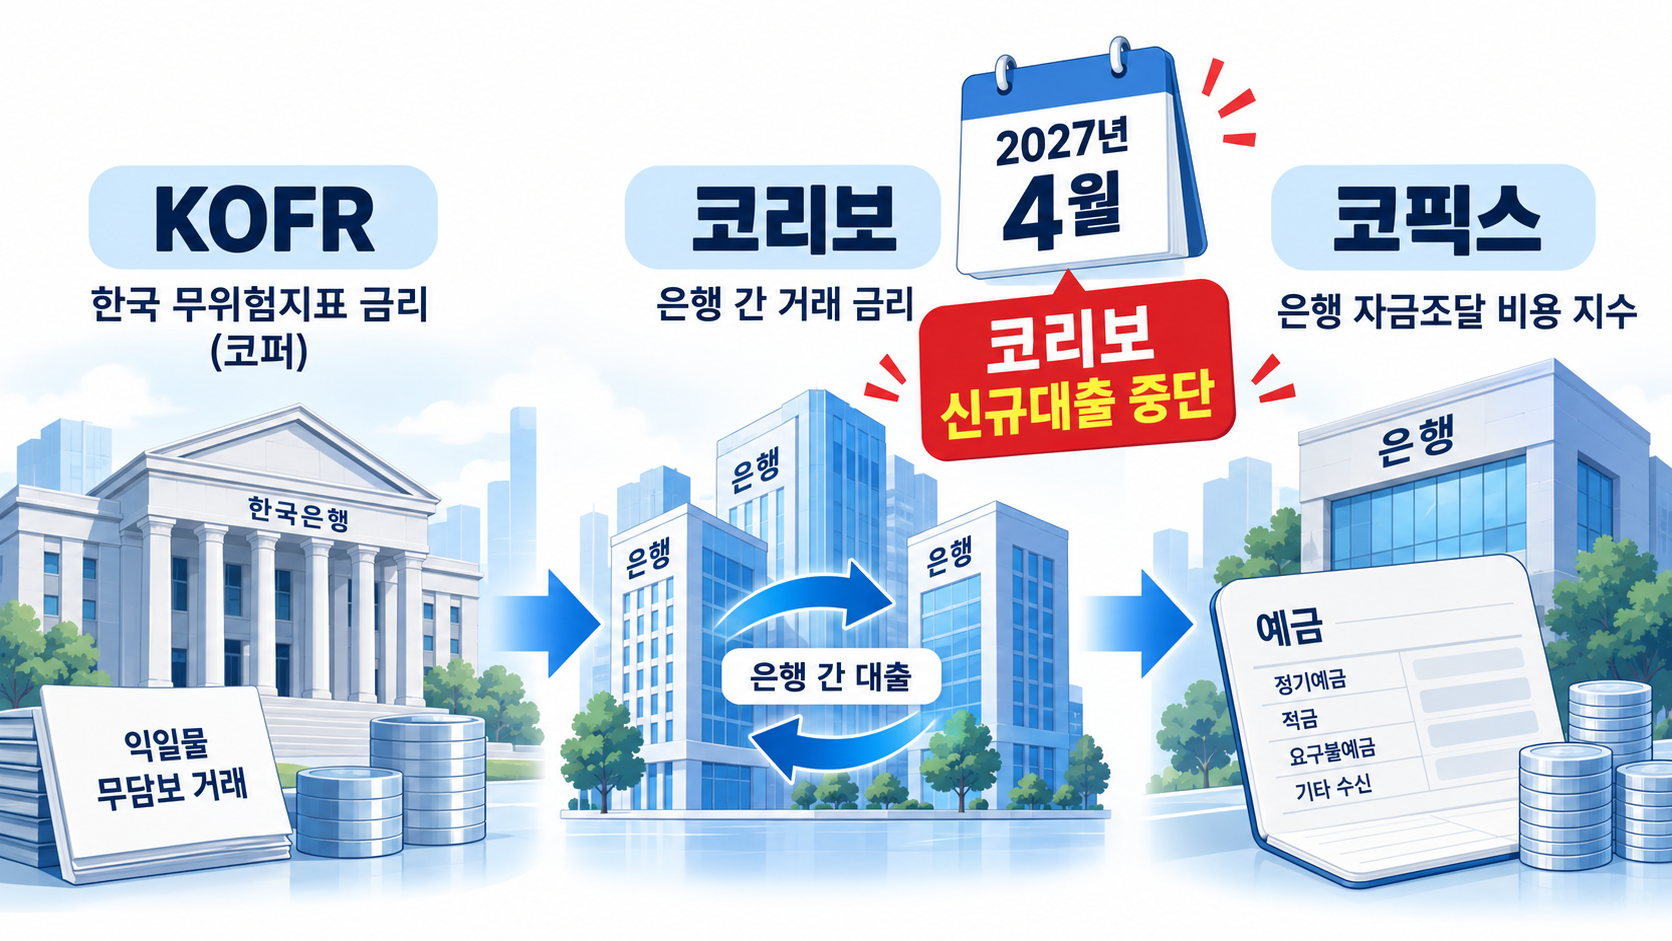
코리보는 은행 간 단기자금 거래에 적용하는 호가금리이고, KOFR는 국채·통안채를 담보로 한 익일물 환매조건부 거래금리를 바탕으로 산출하는 무위험지표금리입니다. 코픽스는 은행의 자금조달비용을 가중평균한 금리로 주택담보대출 등에서 널리 활용됩니다.
지표금리가 바뀐다고 기존 대출이 즉시 모두 바뀌는 것은 아닙니다. 신규 취급과 만기연장, 대체금리 전환 기준은 금융회사별 약정과 향후 가이드라인을 확인해야 합니다.
2027년 4월 코리보 신규대출 중단
금융당국은 코리보 신규취급 중단 대응 TF를 운영하고, 2027년 4월부터 코리보 기반 신규대출을 원칙적으로 중단할 예정입니다. 기존 코리보 대출의 만기연장이나 대체금리 적용은 상품 약관과 금융회사 안내에 따라 달라집니다.
KOFR 기업대출은 어떻게 출시되나
산업은행과 기업은행은 2026년 10월 26일 KOFR 기반 기업대출을 각각 5,000억 원씩 총 1조 원 규모로 출시할 예정입니다. 대상은 중소·중견기업과 운전자금이 필요한 중소기업이며, 30일 과거평균 KOFR를 기준금리로 사용합니다.
개인 소비자용 비상금대출이나 일반 신용대출과는 다른 기업대출입니다. 개인이 신청할 수 있는 상품으로 오해하지 말고, 사업자라면 취급은행의 대상·우대금리·기간을 확인하세요.
기존 대출 이용자가 확인할 항목
- 약정서의 기준금리와 금리변경 주기
- 코리보 중단 시 대체금리 산정 방식
- 만기연장 가능 여부와 재심사 조건
- 가산금리와 우대금리의 유지 조건
- 금리 변경 시 안내 방법과 적용일
지표금리 전환이 금리에 미치는 영향
KOFR가 코리보보다 항상 낮거나 높다고 단정할 수 없습니다. 실제 적용금리는 기준금리에 금융회사 가산금리와 고객별 우대금리를 더해 정해집니다. 따라서 지표금리 이름만 보고 유리하다고 판단하지 말고 총 이자비용과 변동주기를 비교해야 합니다.
자주 묻는 질문
기존 코리보 대출은 바로 상환해야 하나요?
아닙니다. 기존 계약의 만기와 약정에 따라 달라지므로 금융회사에 확인해야 합니다.
KOFR 대출은 금리가 고정인가요?
대부분 기준금리 변동에 따라 금리가 바뀔 수 있으므로 상품설명서의 변동주기를 확인해야 합니다.
코픽스와 KOFR 중 무엇이 더 유리한가요?
대출 시점과 변동주기, 가산금리에 따라 달라 일률적으로 비교할 수 없습니다.
금리 전환 일정은 예정·추진 단계가 포함돼 있으므로 금융위원회와 금융회사 최신 공지를 확인하세요.